De 12 à 131 gourdes : anatomie d'un effondrement monétaire
En 33 ans, la gourde a perdu près de 90 % de sa valeur face au dollar américain. Derrière ce chiffre-choc, révélé par les données de la Banque de la République d'Haïti mises en forme par Datalye, se cache une mécanique économique implacable, avec quelques nuances que la ligne descendante ne dit pas.
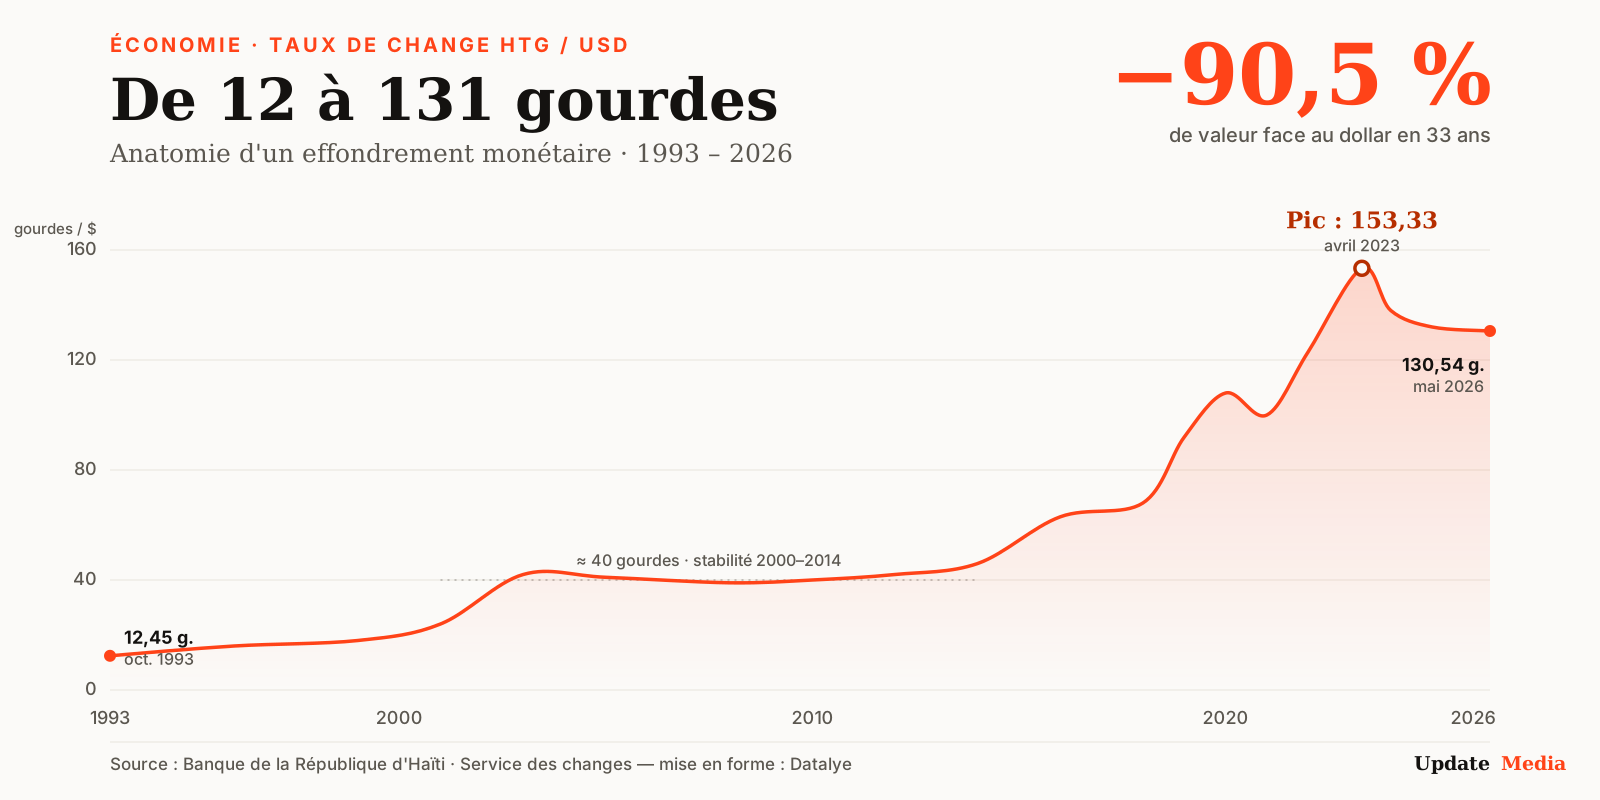
Le constat tient en une image. En octobre 1993, il fallait 12,45 gourdes pour obtenir un dollar américain. En mai 2026, ce même dollar en coûte 130,54. Soit un taux multiplié par dix, et une monnaie nationale qui a fondu de 90,5 % de sa valeur externe en un tiers de siècle. Les données sont incontestables : 380 moyennes mensuelles, plus de 7 700 cotations quotidiennes, tirées directement du Service des changes de la BRH.
Mais un chiffre global peut tromper. La gourde ne s'est pas effondrée d'un seul bloc.
gourdes pour 1 dollar
Une chute en plusieurs temps
Pendant longtemps, la monnaie haïtienne a tenu. Entre le début des années 2000 et 2014, le taux a oscillé autour de 40 gourdes pour un dollar, avec une remarquable stabilité relative, y compris après le séisme dévastateur de 2010. C'est à partir de la fin de 2014 que le décrochage s'accélère, puis s'emballe.
Le point culminant est atteint en avril 2023 : 153,33 gourdes pour un dollar, le pic historique de toute la série. À ce moment, l'accumulation des crises (instabilité politique prolongée, explosion de la violence des gangs, poussée inflationniste) pèse de tout son poids sur le marché des changes.
Puis, fait moins commenté : la gourde se redresse partiellement. De ce sommet de 153 gourdes, elle revient autour de 130 gourdes en 2026, soit une appréciation d'environ 15 %. Autrement dit, la photo de « la chute » cache en réalité un mouvement en deux temps : un emballement jusqu'en 2023, suivi d'une stabilisation. Comprendre les deux est essentiel.
Pourquoi la gourde perd du terrain
La dépréciation de long terme n'est pas un accident : elle est le symptôme d'une économie structurellement déséquilibrée.
Haïti importe massivement ce qu'elle consomme. Les importations représentent de l'ordre de 40 à 50 % du PIB, et les produits alimentaires en constituent près de la moitié : le riz, aliment de base, est importé à plus de 80 %. Face à cette demande permanente de biens étrangers, les exportations restent faibles et peu diversifiées. Le résultat est un déficit commercial chronique : le pays a besoin, en continu, de plus de dollars qu'il n'en gagne.
Ce déficit est comblé, année après année, par deux béquilles extérieures : les transferts de la diaspora et l'aide internationale. Ces flux assurent une survie à court terme, mais ils entretiennent la dépendance plutôt qu'ils ne la corrigent. Dès qu'ils faiblissent (les transferts avaient reculé de plus de 5 % en 2022), la pression sur la gourde s'intensifie.
À cela s'ajoute un facteur monétaire de fond : la dollarisation partielle de l'économie. Une part croissante des dépôts, des crédits et des transactions se fait en dollars. Beaucoup d'acteurs préfèrent détenir la devise américaine, jugée plus prévisible, ce qui affaiblit mécaniquement la demande de gourdes et limite la marge de manœuvre de la banque centrale. Enfin, l'insécurité et l'instabilité politique renchérissent les coûts, découragent la production locale et nourrissent les anticipations de dépréciation. Un cercle vicieux qui s'auto-entretient.
Le vrai coût : le pouvoir d'achat des ménages
Pour une économie qui importe l'essentiel de son alimentation, chaque glissement du taux de change se transmet presque intégralement aux prix. Sur la dernière décennie, la corrélation entre le taux de change et l'inflation alimentaire atteint 0,81, un lien quasi mécanique. Quand la gourde baisse, l'assiette coûte plus cher, immédiatement.
L'économie haïtienne coexiste depuis 2018 avec une activité qui se contracte et des prix qui flambent : une stagflation où l'inflation n'est pas tirée par la demande, mais par la désorganisation de l'appareil productif.
Pour les ménages, la conséquence est brutale : le revenu réel s'effrite, même quand les salaires nominaux progressent. La récession installée depuis 2018 ne fait qu'aggraver le phénomène.
L'accalmie récente : fragile, mais réelle
Comment expliquer, alors, le repli du taux depuis le pic de 2023, en pleine aggravation de la crise sécuritaire ? Une partie de la réponse tient à la politique monétaire. La BRH a mis fin au financement direct du budget de l'État, c'est-à-dire à la création de monnaie pour couvrir les déficits publics, un puissant moteur d'inflation et de dépréciation. Couplée à un ajustement budgétaire plus rigoureux salué par le FMI, cette discipline a renforcé la crédibilité de la politique économique et réduit la volatilité du change.
Cette stabilisation reste toutefois fragile. Elle repose en partie sur une demande d'importations comprimée par l'effondrement de l'activité : une « stabilité » née de l'appauvrissement, plus que d'un redressement. Sans relance de la production nationale, sans amélioration de la sécurité et sans diversification des exportations, la gourde restera à la merci du prochain choc.
Ce que 33 ans de données nous apprennent
La leçon de la série de la BRH n'est pas seulement que la gourde a chuté. C'est que sa valeur est le miroir fidèle de la santé de l'économie : longtemps stable quand les équilibres tenaient à peu près, en chute libre dès que les fondations ont cédé, puis en pause précaire dès que la discipline monétaire est revenue. Restaurer durablement la monnaie ne passera pas par des mesures de change, mais par la reconstruction de ce qui la sous-tend : produire, exporter, sécuriser. Le reste n'est qu'arithmétique.
Source : Banque de la République d'Haïti (BRH), Service des changes. Données mises en forme par Datalye : 380 moyennes mensuelles, d'octobre 1993 à mai 2026.